Wo gehört welches Vermögen hin?
Ordnen Sie Anlageklasse, Anlagehorizont und Entnahmeziel der privaten oder der GmbH-Ebene zu.

Praxisleitfaden für Unternehmer
Wie Unternehmer den Strukturvorteil ihrer GmbH für den Vermögensaufbau nutzen.
Das Buch zeigt Ihnen, unter welchen Voraussetzungen auf welcher Ebene mehr Vermögen entsteht – vollständig durchgerechnet vom GmbH-Gewinn bis zu dem Betrag, der Ihnen am Ende privat zur Verfügung steht.
Zwei Unternehmer. Ein Unterschied.
Beide arbeiten gleich hart, treffen dieselben Anlageentscheidungen und erzielen dieselbe Brutto-Rendite. Nach 25 Jahren besitzt der eine mehrere hunderttausend Euro mehr als der andere.
Der Unterschied ist nicht die Rendite. Es ist die Struktur.
Das Buch zeigt, wie die Entscheidung zwischen Privatvermögen und GmbH-Vermögen das Ergebnis über viele Jahre verändern kann – nach allen Steuern und bis zur privaten Verfügbarkeit.
30 Sekunden ansehen
Das Vorstellungsvideo bringt die zentrale Frage der Ebenenwahl kompakt auf den Punkt.
Was Sie nach der Lektüre entscheiden können
Ordnen Sie Anlageklasse, Anlagehorizont und Entnahmeziel der privaten oder der GmbH-Ebene zu.
Vergleichen Sie nicht nur laufende Steuersätze, sondern den gesamten Weg bis zur privaten Verfügbarkeit.
Erkennen Sie, wann Kosten, Entnahmen oder ein kurzer Anlagehorizont einen möglichen Steuervorteil aufzehren.
Der Kern des Buches
GmbH-Gesellschafter können Vermögen auf zwei Ebenen aufbauen: im Privatvermögen oder in der GmbH. Welche davon nach allen Steuern im Vorteil sein kann, hängt von Anlageklasse, Zeithorizont und späterer Verwendung ab.
Ebene
Laufende Erträge werden unmittelbar auf privater Ebene besteuert. Je nach Einkunftsart greift der persönliche Tarif oder die Abgeltungsteuer. Danach steht das Kapital vollständig privat zur Verfügung.
Ebene
Die GmbH kennt keine Progression und besteuert ihren Gewinn unabhängig von seiner Höhe mit einem konstanten Satz. Solange Kapital in der Gesellschaft bleibt, kann der Thesaurierungseffekt wirken. Für die private Verfügbarkeit folgt jedoch eine zweite Steuerschicht.
Das Buch vergleicht nicht nur Steuersätze. Es verfolgt beide Wege bis zu dem Betrag, der dem Gesellschafter am Ende tatsächlich privat zur Verfügung steht. Nur so erkennen Sie, welche Ebene unter welchen Voraussetzungen den größeren steuerlichen Vorteil bietet.
Fast jedes Steuerbuch erklärt Regeln. Dieses Buch erklärt Entscheidungen.
Sechs Anlageklassen. Keine pauschale Antwort.
Das Buch zeigt, warum einfache Faustregeln nicht tragen – und welche Faktoren den Vergleich zwischen Privatvermögen und GmbH drehen können.
Immobilien
Laufende Miete, Wertsteigerung und späterer Verkauf folgen unterschiedlichen Regeln. Wie greifen sie im Gesamtvergleich zusammen?
Einzelaktien
Kursgewinne, Dividenden, Haltedauer und Entnahme wirken unterschiedlich. Welche Annahme entscheidet den Vergleich?
ETFs
Teilfreistellung, Anlagehorizont und spätere Entnahme gehören in dieselbe Rechnung. Wann kippt das Ergebnis?
Anleihen & Tagesgeld
Zinsen, Liquidität und private Verfügbarkeit setzen andere Schwerpunkte als Kursgewinne. Was bedeutet das für die Ebene?
Edelmetalle
Haltedauer, Verkauf und Wertentwicklung müssen gemeinsam betrachtet werden. Welche Ebene passt zu welchem Szenario?
Kryptowährungen
Halten, Staking, Lending oder aktiver Handel verändern die Ausgangslage. Wie wirkt sich das auf den Vergleich aus?
Das Buch rechnet beide Ebenen bis zur privaten Verfügbarkeit durch – damit Sie den Steuervorteil der jeweils passenden Ebene nutzen können.
Der vollständige Weg
Die Berechnungen in diesem Buch enden nicht beim Depotwert der GmbH, sondern bei dem Betrag, der Ihnen nach allen Steuern privat zur Verfügung steht. Denn ein niedriger Zwischensteuersatz ist noch kein vollständiges Ergebnis.
Wie viel vom GmbH-Gewinn kann auf der jeweiligen Ebene tatsächlich investiert werden?
Wie werden laufende Erträge, Wertsteigerungen, Kosten und Verluste während der Laufzeit behandelt?
Was bleibt nach Entnahme und zweiter Steuerschicht wirklich für den Gesellschafter übrig?
Fast jedes Steuerbuch erklärt Regeln. Dieses Buch erklärt Entscheidungen.
Auch die Grenzen gehören zur Rechnung
Ein eigenes Kapitel zeigt, wann die beschriebenen Strategien nicht sinnvoll sein können. Denn eine Gestaltung ist nur dann gut, wenn sie zur persönlichen Situation, zum Zeithorizont und zum tatsächlichen Kapitalbedarf passt.
Wie lange kann das Kapital tatsächlich investiert bleiben, bevor es privat benötigt wird?
Was bleibt nach Liquiditätsreserve und betrieblicher Sicherheit überhaupt investierbar?
Wann stehen Kosten, Komplexität und persönliche Veränderungen einer Gestaltung entgegen?
Für wen das Buch gedacht ist
Für Gesellschafter-Geschäftsführer, Unternehmer und Freiberufler, die über eine GmbH tätig sind, regelmäßig Gewinne in ihrer Gesellschaft belassen können und Vermögen langfristig aufbauen möchten.
5 Seiten vorab lesen
Die kompakte Leseprobe enthält das Cover, das vollständige Inhaltsverzeichnis und das Vorwort.
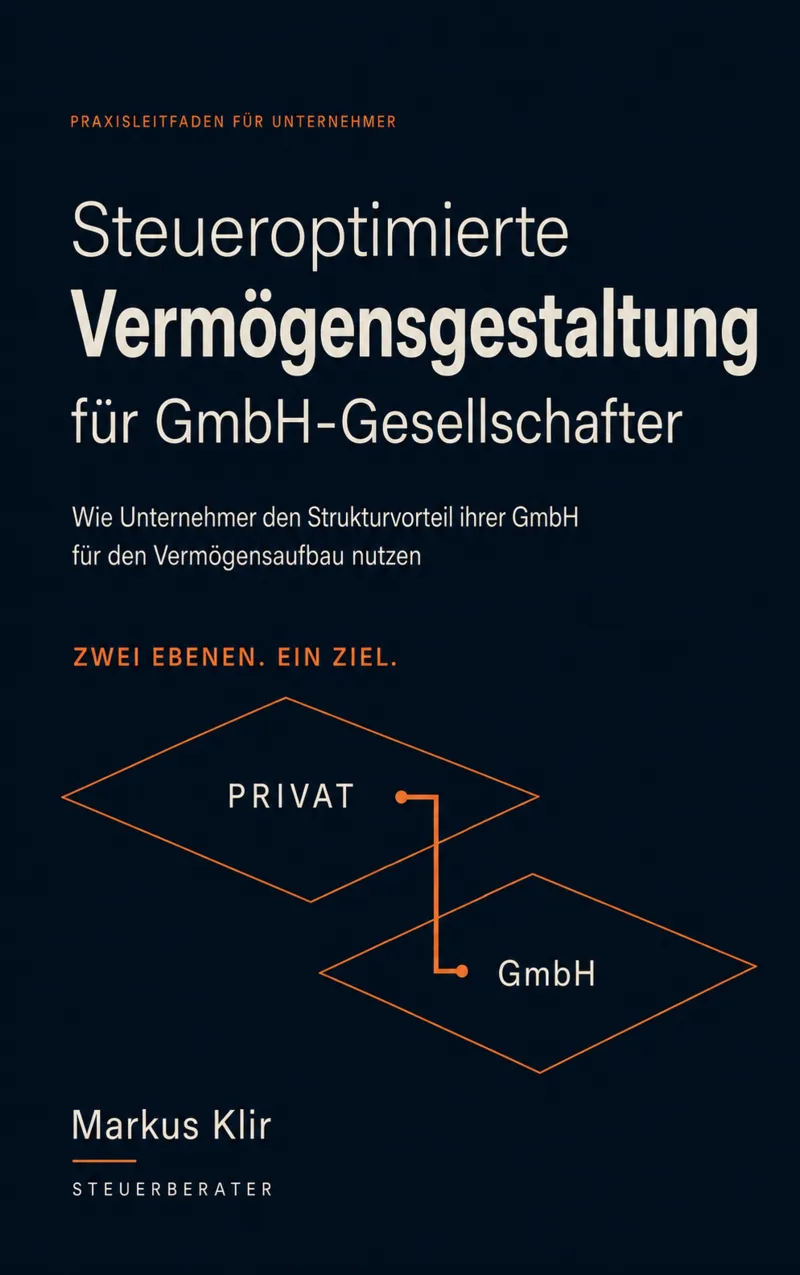
Das Praxisbuch bestellen
Wie Unternehmer den Strukturvorteil ihrer GmbH für den Vermögensaufbau nutzen.
39,90 € inkl. USt.
Nach der Lektüre
Das Buch erklärt die Systematik. Im steuerlichen Erstgespräch klären wir, welche Annahmen und Gestaltungsmöglichkeiten auf Ihre persönliche Situation zutreffen. In 60 Minuten erhalten Sie eine erste steuerliche Einordnung Ihrer konkreten Fragen. Eine vollständige Berechnung, schriftliche Ausarbeitung, Vertragsprüfung oder Umsetzung komplexer Gestaltungen ist nicht Bestandteil des Termins.
60 Minuten VideocallPersönlich mit Markus Klir.
Ihre AusgangslageIhr konkreter Sachverhalt und Ihre Fragen zu den Themen des Buches.
Erste steuerliche EinordnungEine individuelle Einschätzung und erste mögliche Handlungsoptionen.
Nächste SchritteWas sich bereits einordnen lässt – und was gegebenenfalls vertieft geprüft werden sollte.
Häufige Fragen
Nein. Die Grundsystematik gilt auch für eine operative GmbH. Ob eine Holding zusätzlichen Nutzen bringt, hängt von Zielen, Anlageklassen, Kosten und Zeithorizont ab. Ein eigenes Kapitel des Buches erläutert ausführlich, wann eine Holding sinnvoll sein kann – und wann nicht.
Ja, die Entscheidungskriterien sind auch dort relevant. Welche Gestaltungsmöglichkeiten tatsächlich bestehen, hängt jedoch von Beteiligung, Gesellschaftsvertrag und Abstimmung mit den Mitgesellschaftern ab.
Das Buch behandelt in erster Linie die Frage, wie Unternehmensgewinne im Privatvermögen oder innerhalb einer GmbH investiert werden können. Für reine Angestellte ohne operativ tätige GmbH sind die meisten Themen und Gestaltungsmöglichkeiten daher nicht anwendbar.
Nein. Verglichen werden Immobilien, Einzelaktien, ETFs, Anleihen und Tagesgeld, Edelmetalle sowie Kryptowährungen.
Die Modelle machen die Entscheidungslogik nachvollziehbar, beruhen aber auf festgelegten Annahmen. Die Einordnung des eigenen Falls erfordert eine individuelle steuerliche Prüfung.
Das Buch behandelt deutsches Steuerrecht mit Rechtsstand 27. September 2026.
Nein. Es vermittelt Systematik und Entscheidungskriterien, ersetzt aber keine Beratung zu einem konkreten Sachverhalt.
Das Paperback ist für 39,90 € inklusive Umsatzsteuer über Amazon erhältlich. Zu den Buchdaten und zur Bestellung.
Persönliche Einordnung